Au quotidien, payer vos courses, vos achats en ligne ou certains frais de voyage peut vous permettre de récupérer une partie de vos dépenses. Cependant, toutes les offres présentées comme du « cashback » ne fonctionnent pas de la même façon. Selon le programme, vous recevez des euros, une remise chez un commerçant partenaire ou des points ; certains services investissent plutôt la récompense.
Pour choisir une carte bancaire avec cashback en 2026, examinez le taux qui s’applique réellement à vos achats, les dépenses éligibles, les plafonds, les frais éventuels et les conditions de versement. En pratique, ces critères vous aideront à comparer les différentes formules avant de souscrire.
Comment fonctionne le cashback sur une carte bancaire ?
Le cashback vous permet de récupérer une partie du montant d’un achat sous forme de remboursement ou de récompense. Chaque programme fixe toutefois ses propres modalités. Par exemple, un partenariat commercial, une opération promotionnelle ou le modèle économique de l’émetteur peuvent financer cet avantage. Ne partez donc pas du principe que chaque banque reverse simplement une partie de la commission liée au paiement par carte.
En France, distinguez notamment trois grandes formes de récompenses.
Le cashback sur les paiements par carte
Avec cette formule, le programme calcule automatiquement un pourcentage sur certains paiements éligibles. Il peut ensuite verser le remboursement sur votre compte bancaire ou sur un compte associé. Toutefois, vérifiez les exclusions : certaines opérations ne donnent pas droit à une récompense.
Aucune carte bancaire française n’applique un taux universel à tous les achats. Par conséquent, n’intégrez un taux de 0,5 % ou de 1 % dans votre comparaison que si les conditions officielles de l’offre le confirment.
Le cashback auprès d’enseignes partenaires
Certains services accordent une remise ou un remboursement lorsque vous passez par une offre partenaire. Le taux varie selon l’enseigne, le produit, la période et les conditions de l’opération. En revanche, même si le taux semble élevé, l’offre ne couvre pas automatiquement toutes les dépenses effectuées avec votre carte.
Le service peut verser la récompense plus tard. Selon l’offre, vous devrez parfois suivre le lien proposé, activer une promotion ou respecter des conditions particulières. Pour éviter les mauvaises surprises, lisez les détails avant l’achat.
Les points de fidélité et le Saveback investi
Un programme ne verse pas toujours une récompense en euros. Certains attribuent plutôt des points que vous pouvez convertir en avantages, en réductions ou en récompenses selon un barème. Ainsi, la valeur réelle d’un point dépend de l’utilisation que vous en faites et des règles du programme.
Avec le Saveback de Trade Republic, l’établissement investit 1 % des paiements par carte éligibles dans un plan d’épargne choisi par le client. Vous ne recevez donc pas une somme librement disponible sur votre compte courant. De plus, la valeur des investissements peut monter ou baisser. Pour bénéficier du dispositif, vous devez notamment programmer au moins 50 € d’investissement par mois ; le programme plafonne cette récompense à 15 € de Saveback par mois (conditions officielles de Trade Republic).
Comparatif de solutions de cashback et de récompenses en France
Dans ce comparatif, les solutions illustrent plusieurs mécanismes disponibles. Toutefois, elles ne proposent pas toutes un remboursement en euros sur chaque achat : comparez leur fonctionnement avant de les considérer comme équivalentes. J’ai vérifié les informations le 13 octobre 2026 ; les établissements peuvent néanmoins modifier leurs tarifs et leurs conditions.
| Solution | Fonctionnement | Frais et conditions à retenir | À qui cela peut convenir |
|---|---|---|---|
| Trade Republic | Trade Republic investit 1 % des paiements par carte éligibles dans un plan d’épargne. Plafond : 15 € par mois. | Pas d’abonnement mensuel à la carte. Carte virtuelle gratuite, carte Classic à 5 € et carte Mirror à 50 € en paiement unique. Il faut investir au moins 50 € par mois dans des plans d’épargne admissibles. Tarifs de la carte et conditions du Saveback . | Les personnes qui souhaitent investir régulièrement et acceptent le risque de marché lié aux actifs choisis. |
| BoursoBank – The Corner | The Corner propose des réductions, des bons d’achat et du cashback auprès d’enseignes partenaires. Le taux et les modalités varient selon l’offre. | L’inscription au service est gratuite pour les clients BoursoBank. Le cashback partenaire n’est pas un pourcentage universel appliqué à chaque paiement par carte. Présentation officielle de The Corner . | Les personnes qui achètent régulièrement auprès des enseignes présentes dans le programme et prennent le temps de consulter les offres. |
| American Express Blue | La carte donne accès à des points de fidélité et à des possibilités de remboursement de certains achats, selon les conditions du programme. N’attribuez pas de taux universel de cashback à ces points sans calculer leur valeur réelle. | Carte gratuite la première année, puis 5 € par mois à partir de la deuxième année selon le tarif officiel consulté. L’acceptation varie selon les commerçants. Page officielle de la carte Blue . | Les personnes qui peuvent utiliser les récompenses proposées et dont les commerçants habituels acceptent American Express. |
| Revolut – compte personnel | Les récompenses personnelles comprennent notamment les RevPoints, dont l’accumulation et l’utilisation dépendent de la formule et des règles du programme. Certaines offres de la rubrique Shops sont propres à des commerçants. Ce n’est pas un taux fixe de cashback en euros sur tous les paiements. | Revolut propose plusieurs formules, de Standard sans abonnement à des offres payantes. Vérifiez le barème en vigueur et le coût de votre formule avant de valoriser les points. Comparaison officielle des abonnements. | Les personnes qui utilisent effectivement les avantages, points ou offres disponibles dans leur formule. |
| N26 Business | N26 propose 0,1 % de cashback avec les formules Business Standard, Smart ou Go, et 0,5 % avec Business Metal, selon sa documentation officielle. | Offre destinée aux indépendants et aux dépenses principalement professionnelles ; elle ne doit pas être comparée à une carte personnelle sans tenir compte de cet usage. Conditions officielles N26 Business . | Les travailleurs indépendants qui recherchent un compte destiné à leur activité. |
| Revolut Pro | Revolut applique un taux de cashback de 0,4 % avec Standard, 0,6 % avec Premium, 0,8 % avec Metal et 1 % avec Ultra. Des bonus supplémentaires peuvent s’ajouter sous conditions. | Revolut réserve le compte et la carte Pro à l’activité professionnelle. Consultez l’application et les conditions applicables pour vérifier les taux, les exclusions et les éventuels bonus. Détails officiels de Revolut Pro. | Les indépendants dont l’activité satisfait aux conditions de Revolut Pro. |
En définitive, aucune solution ne convient à tout le monde. Pour faire le bon choix, tenez compte de vos dépenses réelles, des enseignes où vous achetez et de votre capacité à utiliser la récompense obtenue.
Combien peut-on gagner en un an avec le cashback ?
Pour obtenir une première estimation, utilisez cette formule :
Dépenses éligibles sur l’année × taux de cashback = récompense théorique, avant déduction des frais et prise en compte des plafonds.
Attention : cette simulation mathématique ne promet aucun gain lié à une offre précise. Elle suppose que toutes vos dépenses sont éligibles, que le taux s’applique à chaque achat et qu’aucun plafond ne limite la récompense.
| Dépenses mensuelles éligibles | À 0,5 % sur un an | À 1 % sur un an |
|---|---|---|
| 700 € | 42 € | 84 € |
| 2 000 € | 120 € | 240 € |
| 4 000 € | 240 € | 480 € |
Toutefois, les gains effectifs peuvent être inférieurs si certaines opérations ne sont pas éligibles, si le programme fixe un plafond ou si vous devez payer une cotisation. De plus, distinguez toujours un remboursement en euros d’une récompense investie ou de points dont la valeur dépend de l’usage.
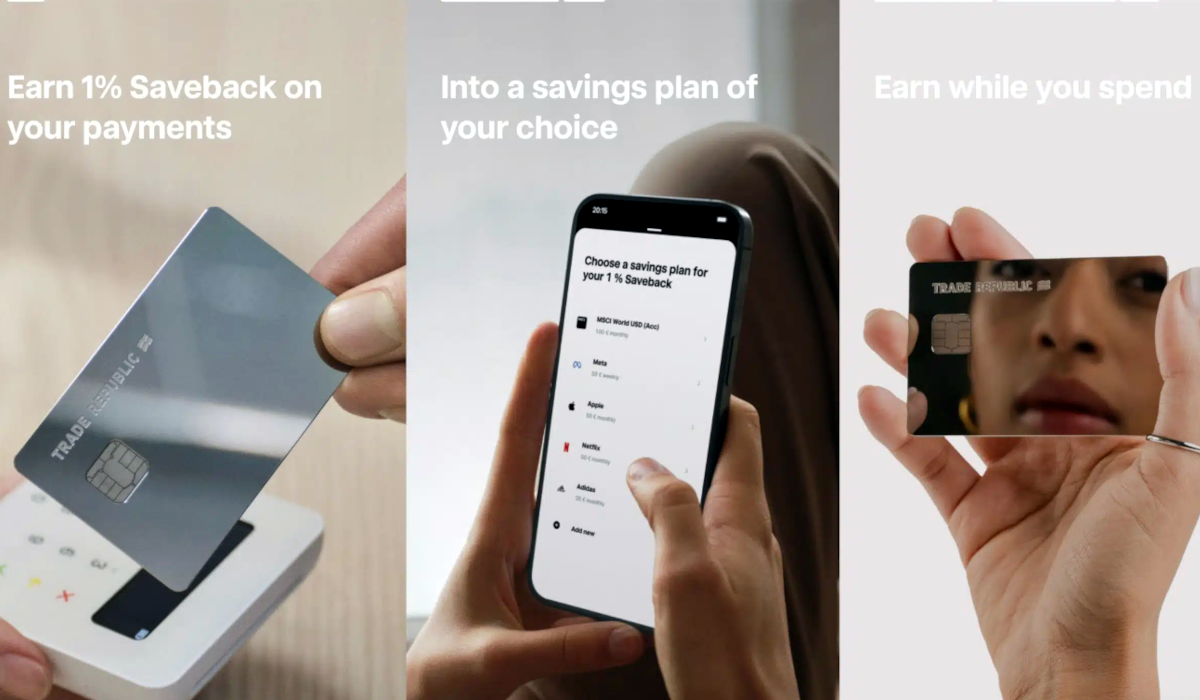
Ainsi, Trade Republic plafonne le Saveback à 15 € par mois, soit 180 € sur douze mois. Même si vos dépenses éligibles dépassent 1 500 € par mois, vous ne dépasserez pas ce plafond. Vous devez également programmer au moins 50 € d’investissement par mois pour respecter les conditions. Attention : les 180 € représentent un maximum théorique, pas un gain garanti.
Pour calculer votre gain net, soustrayez les frais annuels liés à l’offre. Par ailleurs, évaluez les points selon les avantages que vous comptez réellement utiliser (BoursoBank, N26), plutôt que selon leur valeur maximale annoncée.
Les pièges à éviter avant de choisir une carte avec cashback
La cotisation peut annuler l’avantage
Par exemple, une carte qui vous rapporte 60 € de récompenses par an mais coûte 8 € par mois vous revient à 96 € de cotisation annuelle. Ici, les récompenses ne compensent donc pas le coût, même avant les autres frais. Comparez toujours le gain net plutôt que le seul taux affiché.
Les plafonds et exclusions changent le résultat
Avant tout, vérifiez les catégories de dépenses éligibles, le montant minimal d’achat, les plafonds mensuels ou annuels et les conditions d’activation. De nombreux programmes excluent les retraits d’espèces et les opérations assimilées. Toutefois, consultez les règles de votre prestataire, car chaque offre fixe ses propres exclusions.
Une récompense investie comporte un risque
Avec le Saveback, Trade Republic investit la récompense dans un actif choisi dans le plan d’épargne. La valeur de cet actif peut diminuer : vous ne devez donc pas considérer cette récompense comme un remboursement garanti en espèces. Respectez également les conditions d’investissement pour en bénéficier.
Les paiements à l’étranger et les portefeuilles mobiles ne sont pas toujours traités de la même façon
À l’étranger, votre paiement par carte ou via Apple Pay ou Google Pay peut ouvrir droit à une récompense. Vérifiez toutefois les conditions de votre carte et de l’offre concernée. Par ailleurs, les frais de change, les marges du prestataire et les exclusions promotionnelles peuvent réduire l’intérêt du cashback.
N’achetez pas davantage simplement pour obtenir une remise
Enfin, n’achetez pas un produit uniquement pour obtenir quelques euros de remboursement. Une dépense inutile reste une dépense. Pour profiter réellement du cashback, privilégiez les achats que vous aviez déjà prévus et comparez le prix final avec celui des autres vendeurs.
Peut-on cumuler plusieurs formes de cashback ?
Dans certains cas, vous pouvez cumuler le cashback d’un portail d’achat, une remise du programme de fidélité et une récompense de votre carte bancaire. Cependant, ce cumul dépend des conditions de chaque dispositif et ne fonctionne pas à tous les coups.
Avant de passer commande, lisez les conditions de chaque programme. Certaines offres excluent les achats réglés avec des bons d’achat, certaines promotions ou certains codes de réduction. Par ailleurs, un clic mal suivi ou des cookies bloqués peuvent empêcher un portail d’enregistrer votre cashback. Vérifiez donc les règles de cumul avant de considérer que vous obtiendrez le pourcentage total annoncé.
Le cashback sur carte bancaire est-il imposable en France ?
Sur le plan fiscal, distinguez une remise liée à un achat personnel, une prime commerciale et une récompense liée à une activité professionnelle. En effet, la nature de la somme et la situation du bénéficiaire peuvent entraîner des traitements différents.
Les sources fiscales officielles que j’ai consultées ne permettent pas d’affirmer sans nuance que toutes les formes de cashback bancaire échappent systématiquement à l’impôt. Pour les dépenses professionnelles, vérifiez le traitement comptable et fiscal applicable à votre activité.
Le Saveback soulève également la question de la fiscalité des placements. Si l’investissement génère ensuite des revenus ou des gains, leur traitement dépend de l’actif détenu et de l’enveloppe fiscale que vous choisissez. En 2026, n’appliquez donc pas automatiquement le taux forfaitaire de 30 % à tous les placements : les règles varient selon les revenus et les produits. Consultez les informations officielles sur les revenus de capitaux mobiliers et, en cas de doute, demandez conseil à un professionnel.
Quelle carte bancaire avec cashback choisir en 2026 ?
Pour commencer, examinez vos dépenses réelles. Si vous souhaitez recevoir des euros, vérifiez que l’offre verse bien cette somme sur votre compte. En revanche, si le programme attribue des points, estimez leur valeur selon les avantages que vous utiliserez. Enfin, si l’offre investit la récompense, tenez compte des conditions d’épargne et du risque de marché.
Ensuite, comparez les plafonds, les exclusions, le coût annuel et les conditions d’accès. Les offres partenaires conviennent notamment aux achats que vous faites régulièrement ; un programme d’investissement peut plutôt intéresser une personne qui épargne déjà. En définitive, choisissez la carte dont les conditions correspondent à vos habitudes, et non celle qui affiche simplement le taux le plus élevé. Vous éviterez ainsi de dépenser davantage pour obtenir une récompense.